

- •暗号資産ローンを利用すれば、借り手は保有する暗号資産を売却することなく資金を調達できる。
- •ほとんどの暗号資産ローンでは、貸し手のリスクを軽減するために、借入額以上の価値のある担保が必要となる。
- •暗号資産担保ローンの承認は、通常、収入や信用履歴よりも担保の価値に基づいて行われる。
- •ローン対価値比率(LTV)の上昇は、暗号資産価格の下落時に担保が清算されるリスクを高める。
暗号資産は今や独自の金融市場を形成していますが、そのインフラの多くはまだ発展途上です。DeFi(分散型金融)においては、レンディングが主要なユースケースとなっており、ユーザーは流動性プールに資産を提供し、他のユーザーは暗号資産を担保に借り入れを行っています。暗号資産ローンは、AaveなどのdApps(分散型アプリケーション)を通じて利用可能で、スマートコントラクトが借入、利息、清算を管理します。また、中央集権型取引所でも提供されており、ユーザーは使い慣れたアカウントダッシュボードからアクセスできます。この記事では、暗号資産ローンとは何か、どのように機能するのか、そしてより重要な点として、従来のローンとどのように異なるのかを解説します。
暗号通貨ローンとは何ですか?
暗号通貨ローンでは、暗号通貨を担保としてお金やデジタル資産を借りることができます。 Bitcoinイーサリアム、またはその他のサポートされている資産を一時的にロックします。 貸出プラットフォーム またはDeFiプロトコル。
仮想通貨の価格は急速に変動する可能性があるため、ほとんどの仮想通貨ローンは過剰担保となっています。これは、担保が借入額よりも価値が高くなければならないことを意味します。たとえば、10,000ドルを預ける必要があるかもしれません。 Bitcoin USDCで5,000ドルを借り入れることができます。融資機関によっては、ステーブルコイン、他の仮想通貨、または法定通貨で融資が提供される場合があります。
仮想通貨に対する借入はどのように機能しますか?
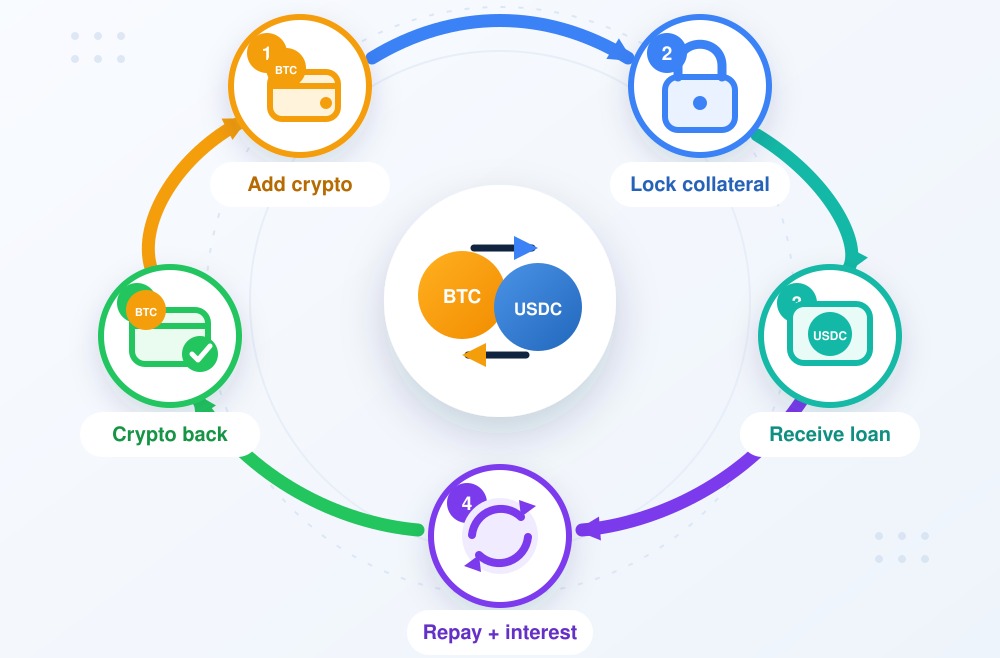
暗号資産を担保にした融資は、承認された資産を担保として預け入れることから始まります。プラットフォームによっては、これには以下が含まれる場合があります。 Bitcoinイーサリアム、ステーブルコイン、またはその他のサポートされている暗号通貨。
従来のローンとは異なり、承認は一般的に収入、職歴、信用スコアに基づいて行われるわけではありません。代わりに、プラットフォームは担保の現在の価値と利用可能な融資比率に基づいて、借り入れ可能な金額を決定します。
融資額を選択すると、借り入れた資金はステーブルコイン、他の仮想通貨、または法定通貨で受け取ることができます。担保は融資期間中ロックされたままとなり、通常は取引や引き出しはできません。
資金が発行された後、利息が発生し始めます。ローンを完済するには、借入額、発生した利息、および適用される手数料を返済する必要があります。その後、担保は解除されます。ローンの返済期間中に担保の価値が下落した場合、清算を避けるために、追加の担保を預け入れるか、債務の一部を返済する必要が生じる場合があります。
暗号通貨借入の利点は何ですか?
暗号資産ローンは、既にデジタル資産を保有していて追加資金が必要な人々にとって、いくつかのメリットを提供する。
| 商品説明 | その意味 |
|---|---|
| 売却せずに資金にアクセスする | 暗号資産を担保にしながら借り入れが可能です。 |
| 市場への露出を維持する | 資産価値が上昇した場合は、引き続き投資を続けてください。 |
| 従来の信用調査は不要です | 借入能力は主に担保に依存する。 |
| より高速な処理 | 自動化システムは迅速に資金を発行できる。 |
| 柔軟な返済オプション | ローンの中には、返済スケジュールが固定されていないものもあります。 |
| 複数の借入資産 | ステーブルコイン、仮想通貨、または法定通貨を受け取ることができます。 |
これらのメリットは、プラットフォーム、担保資産、融資構造、および地域での利用可能性によって異なります。また、借り手は融資期間中、暗号資産価格の下落リスクにさらされ続けます。
LTVと清算について解説
ローン対価値比率LTV(ローン・トゥ・バリュー)は、担保の現在の価値に対して、どれだけの金額を借り入れているかを示します。
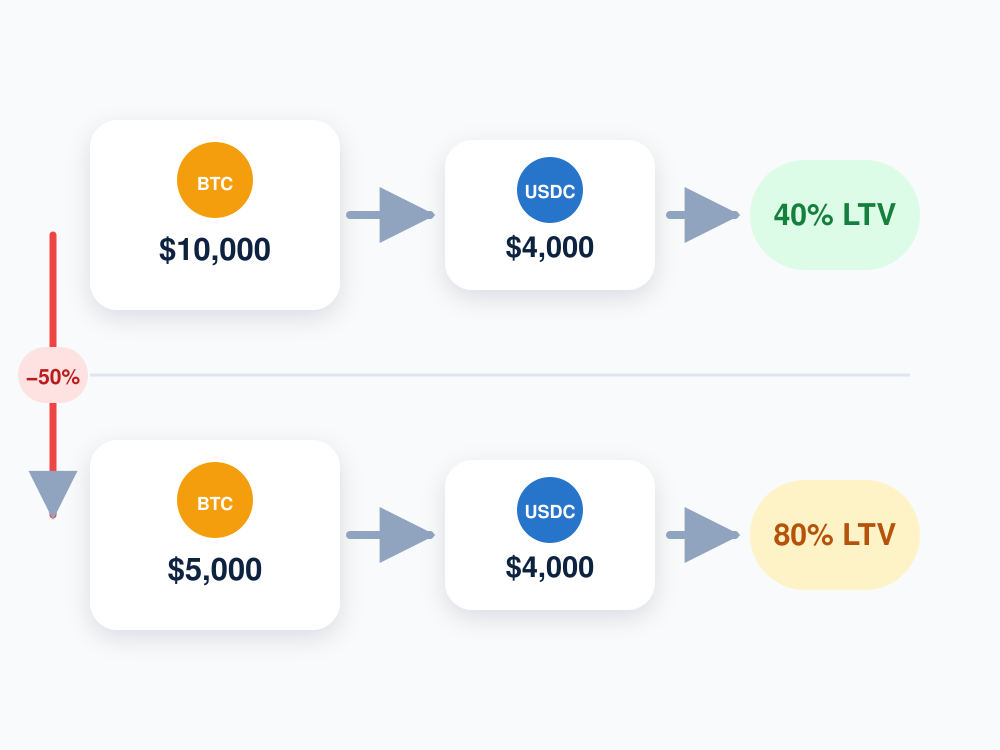
例えば、10,000ドルに対して4,000ドルを借りる場合 Bitcoin 担保価値が6,000ドルに下がった場合、追加で資金を借り入れていなくても、LTVは66.7%に上昇します。また、利息が積み重なることで未払い債務が増加し、LTVが上昇することもあります。
各プラットフォームは清算基準額を設定しています。その基準額が85%の場合、4,000ドルの融資は担保価値が約4,706ドルまで下落した時点で清算されます。プラットフォームはその後、担保の一部または全部を売却し、清算手数料を請求する場合があります。
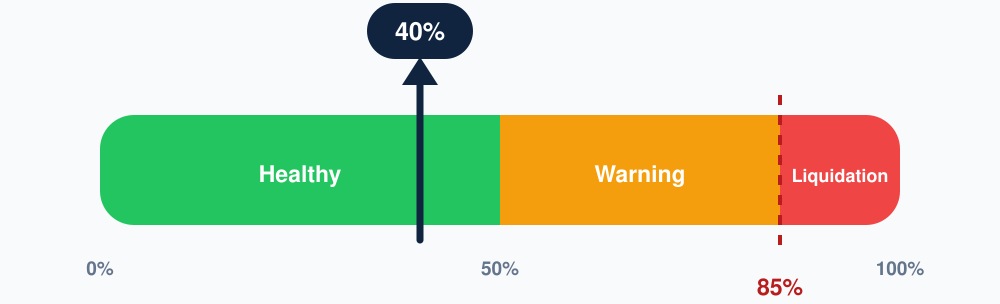
借り手は、ローンの一部を返済するか、担保を追加することで、LTV(ローン・トゥ・バリュー)比率を下げることができます。LTV比率を低く設定することで、担保価格の下落余地が広がりますが、LTV比率をゼロにしても清算リスクを完全に排除することはできません。
下記の無料LTVおよび清算計算ツールを使用して、現在のLTVと清算の引き金となる可能性のある資産価格を推定してください。
暗号ローンの種類
暗号資産ローンは、資金提供者と融資プロセス管理者によって分類できます。中央集権型の企業が管理するものもあれば、スマートコントラクトやオンチェーン流動性プールを通じて運営されるものもあります。以下に、利用可能な主な暗号資産ローンの種類をいくつかご紹介します。
中央集権型暗号通貨ローン
中央集権型の暗号資産ローンは、取引所や融資会社によって提供されています。利用者はプラットフォームが管理する口座に担保を預け入れ、ステーブルコイン、暗号資産、または法定通貨を受け取ります。本人確認が必要となる場合があります。
DeFi暗号ローン
DeFiローンは、以下のようなdAppsを通じて運営されます。 Aaveユーザーはウォレットを接続し、流動性プールに担保を提供し、サポート対象の資産を借り入れます。スマートコントラクトが利息、返済、および清算を管理します。
Exchange-DeFiローン
Exchange-DeFiローンは、中央集権型インターフェースとオンチェーン融資を組み合わせたものです。ユーザーは取引所を通じてローンを管理し、DeFiプロトコルが基盤となる流動性とスマートコントラクトを提供します。Coinbaseはユーザーを モルフォ 一例です。
フラッシュローン
フラッシュローンとは、担保なしで暗号資産を借り入れることができる仕組みで、借り入れた資金は同じブロックチェーン取引内で返済されなければなりません。返済が失敗した場合は、取引全体が取り消されます。主に開発者や上級トレーダーが、裁定取引、担保交換、清算などの目的で利用しています。
暗号通貨ローンと従来型ローンの比較
暗号資産ローンも従来のローンも、資金を借り入れて利息をつけて返済するという点では共通している。しかし、借り手の審査方法や担保の管理方法は異なる。
デフォルト担保は清算される可能性があります。
| 因子 | 暗号ローン | 伝統的なローン | ||
|---|---|---|---|---|
| 承認基準 | 暗号資産担保の価値。 | 収入と信用履歴。 | ||
| クレジットチェック | 通常は必要ありません。 | 一般的に必要とされる。 | ||
| 担保 | Cryptocurrency。 | 不動産、貯蓄、あるいは何もない。 | ||
| 受領した資金 | 仮想通貨、ステーブルコイン、または法定通貨。 | 法定通貨。 | ||
| 処理 | 多くの場合、自動化されている。 | 手動承認が必要となる場合があります。 | ||
| 関心 | 固定または可変。 | 固定または可変。 | ||
| 返済 | 柔軟なスケジュール設定、または定時スケジュール設定。 | 通常は定期的な支払い。 | ||
| 債権回収または資産差し押さえ。 | ||||
| 消費者保護 | 管轄区域によって異なります。 | より確立された保護措置。 |
暗号資産ローンは処理が迅速で必要書類も少ないが、担保がすぐに換金される可能性がある。銀行ローンは通常、承認に時間がかかるものの、返済スケジュールが明確で消費者保護も手厚い。
仮想通貨ローンの費用はいくらですか?
暗号資産ローンの主なコストは利息であり、通常は年率で表示されます。金利は固定金利または変動金利のいずれかです。変動金利は、市場の需要と借り入れ対象資産の流動性に応じて変動します。
借り手は、以下の追加費用についても確認する必要があります。
- 処理手数料または手数料
- ブロックチェーンネットワークの手数料
- ステーブルコインへの変換手数料
- 法定通貨の引き出し手数料
- 早期返済手数料
- 清算違約金
一部のプラットフォームでは、未払い融資額に処理手数料が加算されます。つまり、借り手はその手数料にも利息を支払う必要があるということです。
表示されている金利は、必ずしも借入総額を表しているとは限りません。ローンを申し込む前に、金利、プラットフォーム手数料、ネットワーク費用、そして債務を完済するために必要な金額を計算してください。
Coinbaseの仮想通貨ローン例
Coinbase 対象となるユーザーは、対応する暗号資産を担保にUSDCを借り入れることができます。ただし、Coinbaseは直接融資を提供するわけではありません。ユーザーがBase上でMorphoレンディングプロトコルにアクセスするためのインターフェースを提供するだけです。
10,000ドルを預金すると仮定します Bitcoin 担保として、USDCで4,000ドルを借り入れます。初期LTVは40%になります。 Bitcoin ローンが有効な間は、Morpho上でロックされたままとなり、変動金利で利息が発生します。
Coinbaseのローンには、固定期間、最低返済額、返済期日はありません。いつでも好きな時に、残高の一部または全額を返済できます。ローン元金、利息、手数料がすべて返済されると、担保は解除されます。
Coinbaseは現在、86%のLTV(ローン・トゥ・バリュー)比率で清算を行っています。担保価値の低下や利息の増加によりローン残高がこの水準に達した場合、追加のペナルティを支払って担保を清算することができます。また、Coinbaseはユーザーが新規にローンを借り入れたり、既存のローンを増額したりするたびに、処理手数料を徴収します。
暗号資産ローンの一般的な用途
暗号資産ローンは、個人、ビジネス、オンチェーンのニーズに対応できます。提供者によっては、借り手は資金を以下の目的で使用できます。
- 個人的な費用: 請求書の支払い、医療費、その他の短期的な支出。
- ビジネスニーズ: 運転資金の管理、設備の購入、または運営費の支払い。
- ステーブルコインへのアクセス: USDCまたはUSDTを借り入れて、支払いやオンチェーン取引を行う。
- 取引とヘッジ: 資産を借り入れて取引したり、既存のポジションをヘッジしたり、空売りしたりすること。
- 追加投資: 借入金を使って、さらに暗号資産やその他の資産を購入する。
- 住宅購入の頭金: 現在、一部のプロバイダーは、購入者が現金を調達するために暗号資産を売却する代わりに、担保として利用することを許可している。
一例です CoinbaseとBetter Mortgageの提携適格な米国の購入者が担保として差し入れることができる Bitcoin 住宅の頭金を調達するための融資です。借り手は、Betterの通常の信用調査と住宅ローン審査を完了しながら、頭金融資額の少なくとも250%相当のBTCを預け入れる必要があります。通常の暗号通貨ローンとは異なり、通常の Bitcoin 価格変動によってマージンコールや追加入金要求が発生することはありません。Betterを通じて承認されたCoinbase Oneメンバーは、最大10,000万ドルの決済手数料クレジットを受け取ることもできます。
暗号通貨ローンのリスク
担保を提供したからといって、暗号資産ローンが低リスクになるわけではありません。担保は主に、借り手が返済できない場合に貸し手を保護するためのものです。
| リスク | 借り手への影響 |
|---|---|
| 清算リスク | 価格の下落は担保売却を余儀なくさせる可能性がある。 |
| 変動金利 | 借入コストは予期せず上昇する可能性がある。 |
| プラットフォームリスク | 企業が倒産したり、出金を停止したりする可能性がある。 |
| スマートコントラクトリスク | コードのエラーや悪用は、資金に影響を与える可能性があります。 |
| Oracleリスク | 価格設定の誤りは、清算手続きの引き金となる可能性がある。 |
| ステーブルコインのリスク | 借り入れた資産は、そのペッグ制を失う可能性がある。 |
| ネットワークリスク | 交通渋滞は、返済や担保預託の遅延につながる可能性があります。 |
| 規制リスク | 融資の利用条件や内容は変更される場合があります。 |
| 税務リスク | 清算は課税対象となる処分となる可能性がある。 |
仮想通貨ローンはどのような場合に有効なのか?
暗号資産ローンは、価値の高い暗号資産を保有していて、一時的な流動性が必要であり、担保価格に左右されずに確実に債務を返済できる場合に有効な選択肢となり得ます。
| ローンを組むのが賢明なのは次のような場合です。 | ローンを組むのは賢明ではないかもしれない場合 |
|---|---|
| 一時的に資金が必要です。 | 長期融資が必要です。 |
| 返済手段は確保済みです。 | 返済は仮想通貨の価格上昇に左右される。 |
| LTV(ローン・トゥ・バリュー)を低く抑えることができます。 | 最大融資額が必要です。 |
| 位置情報を監視できます。 | 担保価格を追跡することはできません。 |
| 追加の担保があります。 | あなたの貯蓄はすべて既に凍結されています。 |
| 借入コストは管理可能な範囲内です。 | 手数料が借入によるメリットを上回る。 |
仮想通貨ローンを取得する方法:ステップバイステップ
具体的な手順は、中央集権型プラットフォームを使用するか、DeFiプロトコルを使用するかによって異なりますが、主な手順は似ています。
ステップ1:ローンタイプを選択する
中央集権型プラットフォーム、DeFiプロトコル、または取引所連携型融資サービスのいずれを通じて借り入れを行うかを決めましょう。
ステップ2:地域での利用可能性を確認する
そのサービスがあなたの国で利用可能かどうか、また本人確認が必要かどうかを確認してください。
ステップ3:サポートされているアセットを確認する
担保として使用できる仮想通貨の種類と、融資が法定通貨、ステーブルコイン、またはその他の資産のいずれで発行されるかを確認してください。
ステップ4:ローン条件を比較する
金利、手数料、最大LTV(ローン・トゥ・バリュー)、清算基準額、返済条件、および清算違約金を確認してください。
ステップ5:アカウントを作成するか、ウォレットを接続する
中央集権型プラットフォーム上で必要な本人確認を完了するか、互換性のあるウォレットをDeFi dAppに接続してください。
ステップ6:担保を預け入れる
対応している暗号資産を送金し、それを担保にいくら借り入れできるかを確認してください。
ステップ7:融資額を選択する
初期LTVと清算基準額との間に十分な余裕が残る金額を選択してください。
ステップ8:ローン内容を確認し、受け取る
融資を受ける前に、総債務額、金利、手数料、および清算価格を確認してください。
ステップ9:監視と返済
担保価値と累積利息を追跡してください。LTV(ローン・トゥ・バリュー)が清算に近づき始めた場合は、債務を返済するか、担保を追加してください。
仮想通貨を担保にした借入のヒント
暗号資産ローンは、担保価値、金利、清算リスクがローン期間中に変動する可能性があるため、積極的な管理が必要です。
- LTV(顧客生涯価値)の最大値を避ける: 利用可能な全額を借り入れてしまうと、市場の下落に対応する余地はほとんどなくなる。
- 清算価格を計算してください。 プラットフォームが担保を売却し始める前に、担保の価値がどの程度まで下落する可能性があるかを把握しておきましょう。
- 返済計画を立てましょう: 返済は、仮想通貨価格の上昇への期待だけでなく、収入や利用可能な資金から行われるべきである。
- 追加の担保を用意しておくこと: 追加担保は、急激な景気後退時にLTV(ローン・トゥ・バリュー)を下げるのに役立つ。
- 価格とLTVに関するアラートを設定する: 通知を受け取ることで、債務の一部を返済したり、担保を追加したりするための猶予期間が与えられます。
- 変動金利を確認する: 低い初期金利は、借入需要の変化に応じて上昇する可能性がある。
- すべての料金を比較する: 処理手数料、ネットワーク手数料、両替手数料、出金手数料、清算手数料を含みます。
- 担保保管について理解する: 資産がどこに保管されているか、またプロバイダーがそれらを再利用できるかどうかを確認してください。
- 不必要なレバレッジを避ける: 融資資金を使って変動の激しい暗号資産を購入すると、損失が急速に拡大する可能性がある。
- ローンを定期的に見直しましょう。 担保価値、累積利息、清算までの期間を監視する。
ボトムライン
暗号資産ローンは、スマートコントラクトに慣れているDeFiユーザーだけに限定されなくなりました。今では、馴染みのある取引所のダッシュボード内にも表示され、 Bitcoinイーサリアムなどの資産へのアクセスが容易になりました。ただし、ローンが取引所、貸し手、またはオンチェーンプロトコルから提供されるかどうかによって、体験は大きく異なる場合があります。暗号通貨ローンについて学んだことで、どのプラットフォームがユーザー資産を責任を持って管理しているかに興味を持った場合は、当社のリストを参照してください。 最も安全な暗号通貨取引所 セキュリティシステム、規制、準備金の証明、保険制度、そして何らかの問題が発生した際に取引所がどのように対応してきたかを検証する。
よくあるご質問
1. 現金を借りることはできますか? Bitcoin?
はい。一部の仮想通貨融資業者は、ユーザーが預金することを許可しています。 Bitcoin 担保として預け入れた資金を、法定通貨またはステーブルコインで受け取ることができます。利用可能な通貨と出金方法は、プロバイダーによって異なります。
2. 仮想通貨を担保にいくらまで借りられますか?
融資額は担保価値とプラットフォームの最大LTV(ローン・トゥ・バリュー)によって異なります。担保価値が10,000万ドルで、最大LTVが50%の場合、最大5,000ドルまで借り入れ可能です。
3. 仮想通貨ローンには信用調査が必要ですか?
担保付き暗号資産ローンのほとんどは、従来の信用調査を必要としません。ただし、中央集権型プラットフォームでは、アクセス提供前に本人確認が必要となる場合があります。
4. 担保なしで仮想通貨ローンを組むことはできますか?
通常の暗号資産ローンは担保を必要とするが、フラッシュローンは担保を必要としない。ただし、借り入れと返済は同じブロックチェーン取引内で行われなければならない。
5. 担保額が増加した場合はどうなりますか?
担保価値の上昇はLTV(ローン・トゥ・バリュー)を低下させ、ローンの清算を遅らせる効果があります。プラットフォームによっては、担保の引き出しや追加資金の借り入れが可能になる場合もあります。
6.返済できない場合はどうなりますか?
利息は引き続き発生し、担保はプラットフォームの規約に従って最終的に換金される可能性があります。また、定期貸付業者は延滞料金や債務不履行手数料を請求する場合もあります。