

- .Empréstimos em criptomoedas permitem que os tomadores de empréstimo acessem fundos sem precisar vender suas criptomoedas.
- .A maioria dos empréstimos em criptomoedas exige garantias com valor superior ao montante emprestado para reduzir o risco do credor.
- .A aprovação de empréstimos garantidos por criptomoedas geralmente depende do valor da garantia, e não da renda ou do histórico de crédito.
- .Uma relação empréstimo-valor (LTV) crescente aumenta o risco de liquidação da garantia caso os preços das criptomoedas caiam.
As criptomoedas agora constituem um mercado financeiro por si só, embora grande parte de sua infraestrutura ainda esteja em desenvolvimento. Dentro do DeFi (Finanças Descentralizadas), o empréstimo se tornou um caso de uso importante, com usuários fornecendo ativos para pools de liquidez e outros tomando empréstimos usando criptomoedas como garantia. Empréstimos em criptomoedas estão disponíveis por meio de dApps (aplicativos descentralizados) como o Aave, onde contratos inteligentes gerenciam empréstimos, juros e liquidação. Eles também são oferecidos por meio de exchanges centralizadas, que dão aos usuários acesso a partir de um painel de controle familiar. Este artigo explica o que são empréstimos em criptomoedas, como funcionam e, mais importante, como diferem dos empréstimos tradicionais.
O que é um empréstimo de criptografia?
Empréstimos em criptomoedas permitem que você tome dinheiro emprestado ou obtenha ativos digitais usando criptomoedas como garantia. Em vez de vender seus ativos, você pode obter empréstimos em dinheiro ou ativos digitais. Bitcoin, Ethereum, ou outro ativo compatível, você o bloqueia temporariamente com um plataforma de empréstimo ou protocolo DeFi.
Como os preços das criptomoedas podem mudar rapidamente, a maioria dos empréstimos em criptomoedas exige garantias excessivas. Isso significa que a garantia deve valer mais do que o valor emprestado. Por exemplo, você pode precisar depositar US$ 10,000 em Bitcoin Para obter um empréstimo de US$ 5,000 em USDC. Dependendo do provedor, o empréstimo pode ser emitido como uma stablecoin, outra criptomoeda ou moeda fiduciária.
Como funciona o empréstimo contra criptografia?
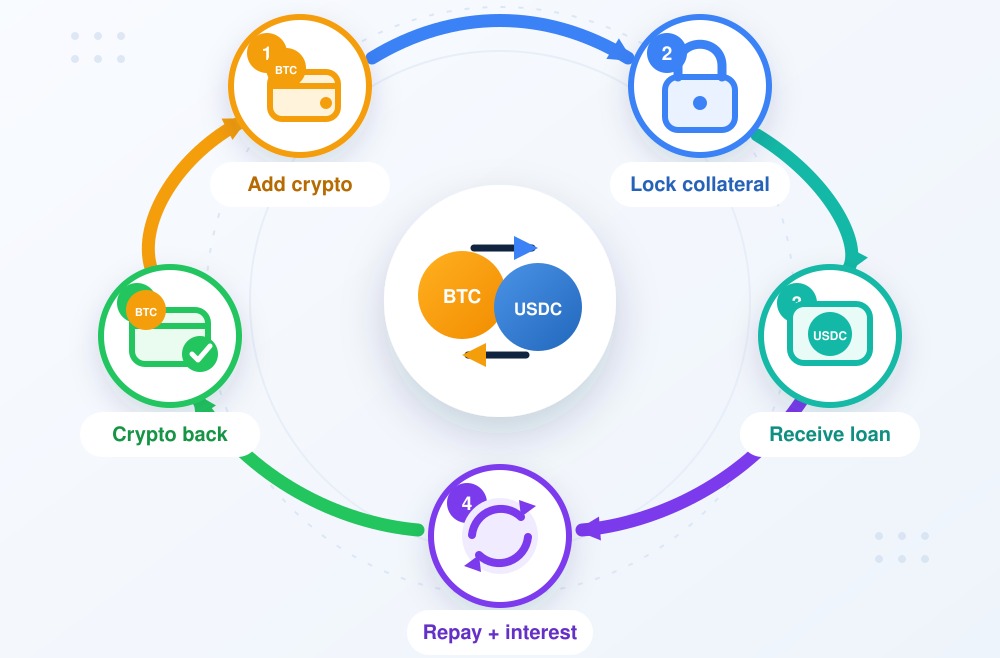
Para obter um empréstimo usando criptomoedas como garantia, é necessário depositar um ativo aceito como garantia. Dependendo da plataforma, isso pode incluir BitcoinEthereum, stablecoins ou outras criptomoedas suportadas.
Diferentemente dos empréstimos tradicionais, a aprovação geralmente não se baseia na sua renda, histórico de emprego ou pontuação de crédito. Em vez disso, a plataforma determina quanto você pode tomar emprestado com base no valor atual da sua garantia e na relação empréstimo-valor disponível.
Após selecionar o valor do empréstimo, você recebe os fundos emprestados em uma stablecoin, outra criptomoeda ou moeda fiduciária. Sua garantia permanece bloqueada durante todo o período do empréstimo e normalmente não pode ser negociada ou sacada.
Os juros começam a acumular após a liberação dos fundos. Para quitar o empréstimo, você deve pagar o valor emprestado, os juros acumulados e quaisquer taxas aplicáveis. Sua garantia é então liberada. Se o valor da sua garantia cair enquanto o empréstimo permanecer em aberto, você poderá precisar depositar mais garantias ou amortizar parte da dívida para evitar a liquidação.
Quais são os benefícios do empréstimo de criptomoeda?
Os empréstimos em criptomoedas oferecem diversas vantagens para pessoas que já possuem ativos digitais e precisam de acesso a fundos adicionais.
| Beneficiar | O que significa |
|---|---|
| Acesse fundos sem precisar vender. | Empreste dinheiro usando suas criptomoedas como garantia. |
| Manter a exposição ao mercado | Continue participando se o ativo se valorizar. |
| Sem verificação de crédito tradicional | O poder de endividamento depende principalmente das garantias. |
| Processamento mais rápido | Sistemas automatizados podem liberar fundos rapidamente. |
| Opções Flexíveis de Reembolso | Alguns empréstimos não possuem um cronograma de pagamento fixo. |
| Múltiplos ativos de empréstimo | Receba stablecoins, criptomoedas ou moeda fiduciária. |
Esses benefícios dependem da plataforma, do ativo utilizado como garantia, da estrutura do empréstimo e da disponibilidade na sua região. Os tomadores de empréstimo também permanecem expostos à queda dos preços das criptomoedas enquanto o empréstimo estiver ativo.
Explicação sobre LTV e Liquidação
Relação empréstimo-valorA relação empréstimo-valor (LTV, na sigla em inglês) mostra quanto você tomou emprestado em comparação com o valor atual da sua garantia.
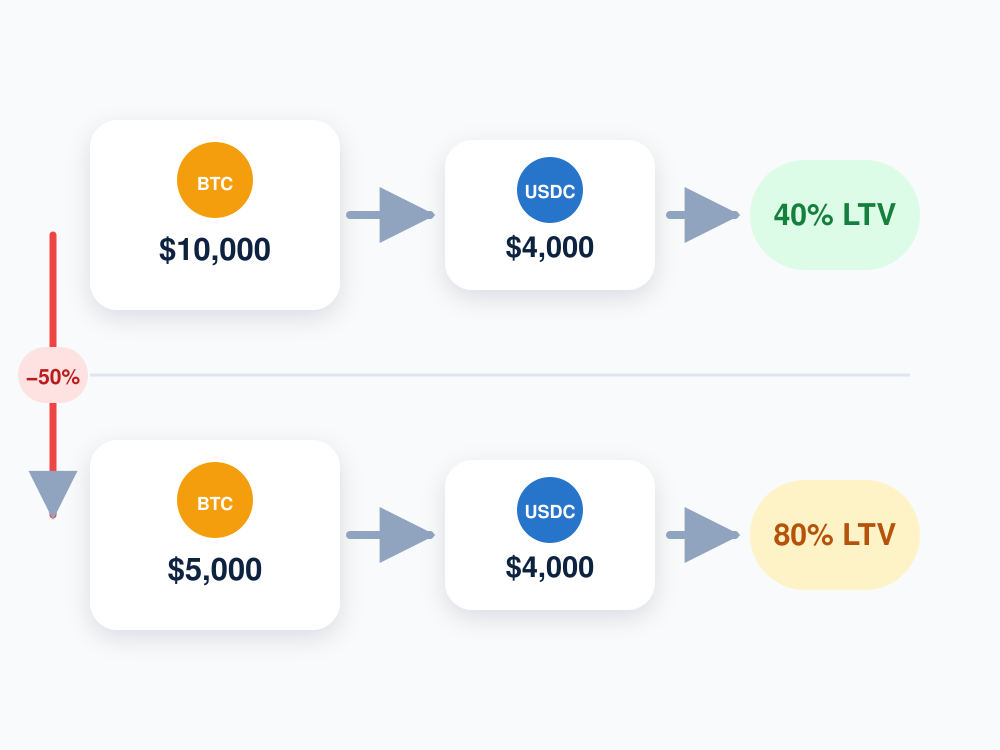
Por exemplo, pedir emprestado US$ 4,000 com garantia de US$ 10,000 em Bitcoin Isso lhe dá uma relação empréstimo-valor (LTV) de 40%. Se a garantia cair para US$ 6,000, sua LTV aumenta para 66.7%, mesmo que você não tenha contraído nenhum empréstimo adicional. O acúmulo de juros também pode aumentar sua LTV, elevando o saldo devedor.
Cada plataforma define um limite de liquidação. Se esse limite for de 85%, o empréstimo de US$ 4,000 entraria em liquidação quando a garantia caísse para aproximadamente US$ 4,706. A plataforma poderá então vender parte ou a totalidade da garantia e cobrar uma multa por liquidação.
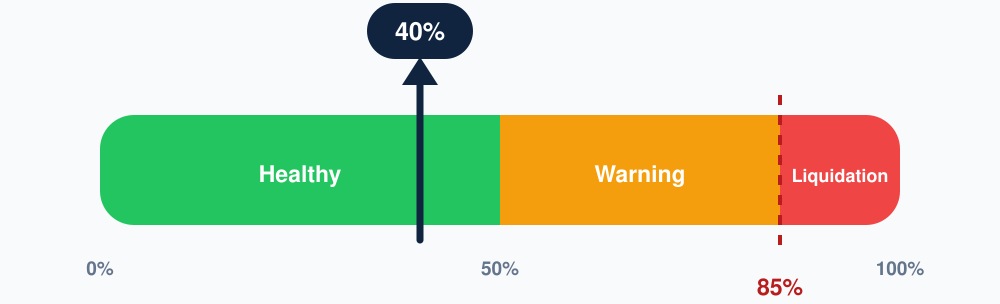
Os mutuários podem reduzir seu LTV (relação empréstimo-valor) amortizando parte do empréstimo ou adicionando mais garantias. Começar com um LTV mais baixo oferece mais espaço para a queda do preço da garantia, mas nenhum LTV elimina completamente o risco de liquidação.
Utilize nossa calculadora gratuita de LTV e liquidação abaixo para estimar seu LTV atual e o preço do ativo que poderia desencadear a liquidação.
Tipos de empréstimos de criptografia
Os empréstimos em criptomoedas podem ser categorizados com base em quem fornece os fundos e gerencia o processo de empréstimo. Alguns são gerenciados por empresas centralizadas, enquanto outros operam por meio de contratos inteligentes e pools de liquidez on-chain. Aqui estão alguns dos principais tipos de empréstimos em criptomoedas disponíveis:
Empréstimos centralizados em criptomoedas
Empréstimos centralizados em criptomoedas são oferecidos por corretoras e empresas de empréstimo. Os usuários depositam garantias em uma conta gerenciada pela plataforma e recebem stablecoins, criptomoedas ou moeda fiduciária. A verificação de identidade pode ser necessária.
Empréstimos de criptomoedas DeFi
Os empréstimos DeFi operam por meio de dApps como AaveOs usuários conectam uma carteira, fornecem garantias a um pool de liquidez e tomam emprestado um ativo compatível. Os contratos inteligentes gerenciam os juros, o reembolso e a liquidação.
Empréstimos Exchange-DeFi
Empréstimos Exchange-DeFi combinam uma interface centralizada com empréstimos on-chain. Os usuários gerenciam o empréstimo por meio de uma exchange, enquanto um protocolo DeFi fornece a liquidez subjacente e os contratos inteligentes. A Coinbase conecta usuários a Morpho é um exemplo.
Empréstimos instantâneos
Empréstimos relâmpago permitem que usuários tomem criptomoedas emprestadas sem garantia, desde que o empréstimo seja pago na mesma transação na blockchain. Se o pagamento falhar, toda a transação é revertida. Eles são usados principalmente por desenvolvedores e traders experientes para arbitragem, trocas de garantias e liquidações.
Empréstimos em criptomoedas versus empréstimos tradicionais
Tanto os empréstimos com criptomoedas quanto os empréstimos tradicionais envolvem o empréstimo de fundos e seu pagamento com juros. No entanto, eles avaliam os tomadores de empréstimo e gerenciam as garantias de maneiras diferentes.
A garantia padrão pode ser liquidada.
| Fator | Empréstimos de criptografia | Empréstimos tradicionais | ||
|---|---|---|---|---|
| Base de aprovação | Valor da garantia em criptomoedas. | Histórico de renda e crédito. | ||
| Verificação de crédito | Geralmente não é necessário. | Geralmente exigido. | ||
| Colateral | Criptomoeda. | Bens imóveis, poupanças ou nada disso. | ||
| Fundos recebidos | Criptomoedas, stablecoins ou moeda fiduciária. | Moeda fiduciária. | ||
| Tratamento | Geralmente automatizado. | Pode envolver aprovação manual. | ||
| Interesse | Fixo ou variável. | Fixo ou variável. | ||
| Reembolso | Flexível ou com horário definido. | Geralmente, os pagamentos são agendados. | ||
| Cobranças ou apreensão de bens. | ||||
| Defesa do Consumidor | Varia conforme a jurisdição. | Proteções mais consolidadas. |
Empréstimos em criptomoedas podem ser processados mais rapidamente e exigem menos documentação, mas suas garantias podem ser liquidadas com agilidade. Empréstimos bancários geralmente levam mais tempo para serem aprovados, mas oferecem cronogramas de pagamento mais claros e maior proteção ao consumidor.
Qual o custo de um empréstimo em criptomoedas?
Os juros são o principal custo de um empréstimo em criptomoedas, geralmente apresentados como uma taxa percentual anual. Essa taxa pode ser fixa ou variável. As taxas variáveis mudam de acordo com a demanda do mercado e a liquidez disponível para o ativo emprestado.
Os mutuários também devem verificar a existência de custos adicionais, incluindo:
- Taxas de processamento ou de abertura de crédito
- taxas da rede blockchain
- Taxas de conversão de stablecoins
- Taxas de saque em moeda fiduciária
- Taxas de reembolso antecipado
- penalidades de liquidação
Algumas plataformas adicionam taxas de processamento ao saldo devedor do empréstimo. Isso significa que o mutuário também pode pagar juros sobre essas taxas.
A taxa de juros anunciada nem sempre representa o custo total do empréstimo. Antes de aceitar um empréstimo, calcule os juros, as taxas da plataforma, os custos de rede e o valor necessário para quitar a dívida integralmente.
Exemplo de empréstimo em criptomoedas da Coinbase
Coinbase Permite que usuários elegíveis tomem empréstimos em USDC usando criptoativos compatíveis como garantia. No entanto, a Coinbase não fornece o empréstimo diretamente. Ela oferece aos usuários uma interface para acessar o protocolo de empréstimo Morpho na Base.
Suponha que você deposite US$ 10,000 em Bitcoin como garantia e tomar emprestado US$ 4,000 em USDC. Seu LTV inicial seria de 40%. O Bitcoin permanece vinculado ao Morpho enquanto o empréstimo estiver ativo, e os juros acumulam-se a uma taxa variável.
Os empréstimos da Coinbase não têm prazo fixo, pagamento mínimo ou data de vencimento. Você pode pagar parte ou todo o valor em aberto quando quiser. Assim que o empréstimo, os juros e as taxas forem pagos, a garantia é liberada.
Atualmente, a Coinbase utiliza um limite de LTV (relação empréstimo-valor) de liquidação de 86%. Se o empréstimo atingir esse nível devido à queda da garantia ou ao aumento dos juros, a garantia poderá ser liquidada com uma penalidade adicional. A Coinbase também cobra uma taxa de processamento sempre que um usuário solicita um novo empréstimo ou aumenta um empréstimo existente.
Usos comuns para empréstimos em criptomoedas
Empréstimos em criptomoedas podem atender a necessidades pessoais, comerciais e on-chain. Dependendo do provedor, os tomadores de empréstimo podem usar os fundos para:
- Despesas pessoais: Pagamento de contas, despesas médicas ou outras despesas de curto prazo.
- Necessidades de negócios: Gerenciar o capital de giro, comprar equipamentos ou pagar custos operacionais.
- Acesso à stablecoin: Empréstimo de USDC ou USDT para pagamentos e transações on-chain.
- Negociação e proteção contra riscos: Tomar emprestado um ativo para negociar, proteger uma posição existente ou vendê-lo a descoberto.
- Investimentos adicionais: Utilizar fundos emprestados para comprar mais criptomoedas ou outros ativos.
- Pagamento inicial para compra de imóvel: Alguns provedores agora permitem que os compradores usem criptomoedas como garantia em vez de vendê-las para obter dinheiro.
Um exemplo é a Parceria da Coinbase com a Better Mortgage, que permite que compradores elegíveis dos EUA façam um compromisso Bitcoin para financiar a entrada de uma casa. Os mutuários devem depositar BTC no valor de pelo menos 250% do valor do empréstimo para a entrada, além de passar pelas verificações de crédito e hipoteca usuais da Better. Ao contrário dos empréstimos tradicionais em criptomoedas, este processo é mais simples. Bitcoin Oscilações de preço não acionam chamadas de margem nem solicitações de depósito adicional. Membros do Coinbase One aprovados pelo programa Better também podem receber até US$ 10,000 em créditos para custos de fechamento.
Riscos de empréstimos criptográficos
Oferecer garantias não torna um empréstimo em criptomoedas de baixo risco. A garantia protege principalmente o credor caso o devedor não consiga pagar.
| Gestão de | Como isso afeta os mutuários |
|---|---|
| Risco de Liquidação | A queda dos preços pode forçar a venda de garantias. |
| Juros Variáveis | Os custos de empréstimo podem aumentar inesperadamente. |
| Risco da plataforma | Uma empresa pode falir ou suspender os saques. |
| Risco de contrato inteligente | Erros de código ou vulnerabilidades podem afetar os fundos. |
| Risco Oráculo | Preços incorretos podem levar à liquidação. |
| Risco de Stablecoin | O ativo emprestado pode perder sua paridade. |
| Risco de rede | A congestão pode atrasar o reembolso ou os depósitos de garantia. |
| Risco Regulatório | O acesso ao empréstimo ou as suas condições podem sofrer alterações. |
| Risco Fiscal | A liquidação pode gerar uma alienação tributável. |
Quando um empréstimo em criptomoedas faz sentido?
Um empréstimo em criptomoedas pode ser vantajoso quando você possui criptomoedas valiosas, precisa de liquidez temporária e tem uma forma confiável de quitar a dívida sem depender do preço da garantia.
| Um empréstimo pode fazer sentido quando | Um empréstimo pode não fazer sentido quando |
|---|---|
| Você precisa de fundos temporariamente. | Você precisa de financiamento a longo prazo. |
| Você tem uma fonte de reembolso. | O pagamento depende da valorização da criptomoeda. |
| Você pode manter um LTV mais baixo. | Você precisa do valor máximo do empréstimo. |
| Você pode monitorar a posição. | Não é possível rastrear os preços das garantias. |
| Você possui garantias adicionais. | Todas as suas economias já estão bloqueadas. |
| Os custos de empréstimo são administráveis. | As taxas superam os benefícios do empréstimo. |
Como obter um empréstimo em criptomoedas: passo a passo
O processo exato depende se você usa uma plataforma centralizada ou um protocolo DeFi, mas as etapas principais são semelhantes.
Passo 1: Escolha um tipo de empréstimo
Decida se prefere tomar empréstimos através de uma plataforma centralizada, um protocolo DeFi ou um serviço de empréstimo vinculado a uma corretora.
Passo 2: Verifique a disponibilidade regional
Confirme se o serviço opera em seu país e se é necessária a verificação de identidade.
Etapa 3: Analisar os ativos suportados
Verifique quais criptomoedas podem ser usadas como garantia e se o empréstimo é emitido em moeda fiduciária, stablecoins ou outro ativo.
Etapa 4: Compare os termos do empréstimo
Analise a taxa de juros, as tarifas, o LTV máximo, o limite para liquidação, as condições de pagamento e a penalidade por liquidação.
Passo 5: Crie uma conta ou conecte uma carteira.
Conclua qualquer verificação necessária em uma plataforma centralizada ou conecte uma carteira compatível a um aplicativo DeFi.
Etapa 6: Depositar a garantia
Transfira a criptomoeda suportada e confirme quanto você pode tomar emprestado usando-a como garantia.
Etapa 7: Selecione o valor do empréstimo
Escolha um valor que deixe uma margem suficiente entre o seu LTV inicial e o limite de liquidação.
Etapa 8: Analise e receba o empréstimo
Confirme o valor total da dívida, a taxa de juros, as taxas e o preço de liquidação antes de aceitar o empréstimo.
Etapa 9: Monitorar e reembolsar
Acompanhe o valor da garantia e os juros acumulados. Quite a dívida ou adicione garantias se a relação empréstimo-valor (LTV) começar a se aproximar da liquidação.
Dicas para empréstimos usando criptomoedas como garantia
Um empréstimo em criptomoedas exige gestão ativa, pois os valores das garantias, as taxas de juros e o risco de liquidação podem mudar enquanto o empréstimo estiver em aberto.
- Evite o LTV máximo: Ao contrair empréstimos no valor total disponível, a margem de erro para uma queda do mercado é mínima.
- Calcule o preço de liquidação: Saiba qual é o limite de queda do seu ativo antes que a plataforma comece a vendê-lo.
- Planeje seu pagamento: O pagamento deve ser feito com a renda ou fundos disponíveis, e não apenas com a expectativa de que os preços das criptomoedas subam.
- Mantenha garantias adicionais disponíveis: Garantias adicionais podem ajudar a reduzir a relação empréstimo-valor (LTV) durante uma queda repentina.
- Defina alertas de preço e LTV (Loan-to-Value): As notificações podem lhe dar tempo para pagar parte da dívida ou adicionar garantias.
- Confira as taxas de juros variáveis: Uma taxa inicial baixa pode aumentar conforme a demanda por empréstimos muda.
- Compare todas as taxas: Inclui taxas de processamento, rede, conversão, saque e liquidação.
- Entenda a custódia colateral: Verifique onde os ativos estão armazenados e se o fornecedor pode reutilizá-los.
- Evite alavancagem desnecessária: Usar o dinheiro do empréstimo para comprar criptomoedas mais voláteis pode aumentar as perdas rapidamente.
- Analise o empréstimo regularmente: Monitore o valor da garantia, os juros acumulados e a distância até a liquidação.
ponto de partida
Empréstimos em criptomoedas não estão mais limitados a usuários de DeFi familiarizados com contratos inteligentes. Agora, eles aparecem dentro dos painéis de controle das exchanges, facilitando o empréstimo de criptomoedas. BitcoinEthereum e outros ativos mais fáceis de acessar. Ainda assim, a experiência pode ser muito diferente dependendo se o empréstimo vem de uma corretora, instituição financeira ou protocolo on-chain. Se aprender sobre empréstimos em criptomoedas despertou sua curiosidade sobre quais plataformas lidam com os ativos dos usuários de forma responsável, confira nossa lista das melhores opções. corretoras de criptomoedas mais seguras Analisa sistemas de segurança, regulamentação, comprovação de reservas, contratos de seguro e como as bolsas de valores reagiram quando algo deu errado.
Perguntas Frequentes
1. Posso obter um empréstimo em dinheiro usando Bitcoin?
Sim. Algumas plataformas de empréstimo de criptomoedas permitem que os usuários façam depósitos. Bitcoin como garantia, você pode receber moeda fiduciária ou stablecoins. As moedas disponíveis e os métodos de saque dependem do provedor.
2. Quanto posso pedir emprestado usando criptomoedas como garantia?
O valor depende do valor da garantia e do LTV máximo da plataforma. Se sua garantia valer US$ 10,000 e o LTV máximo for de 50%, você poderá tomar emprestado até US$ 5,000.
3. Os empréstimos em criptomoedas exigem verificação de crédito?
A maioria dos empréstimos com garantia em criptomoedas não exige análise de crédito tradicional. No entanto, plataformas centralizadas ainda podem exigir verificação de identidade antes de conceder o acesso.
4. Posso obter um empréstimo em criptomoedas sem garantia?
Empréstimos tradicionais em criptomoedas geralmente exigem garantia. Empréstimos relâmpago não exigem, mas devem ser solicitados e pagos na mesma transação na blockchain.
5. O que acontece se minha garantia aumentar?
Um aumento no valor da garantia reduz o seu LTV (relação empréstimo-valor) e distancia o empréstimo da liquidação. Algumas plataformas podem então permitir que você retire a garantia ou tome empréstimos adicionais.
6. O que acontece se eu não puder pagar?
Os juros podem continuar a acumular e a garantia pode eventualmente ser liquidada de acordo com os termos da plataforma. Os credores de prazo fixo também podem cobrar taxas por atraso ou incumprimento.